TCE destaca 13 irregularidades nas contas de Bal Lins e aponta milhões em despesas com pessoal e falhas previdenciáriasUm dos principais pontos destacados pelo Tribunal envolve as despesas com pessoal d
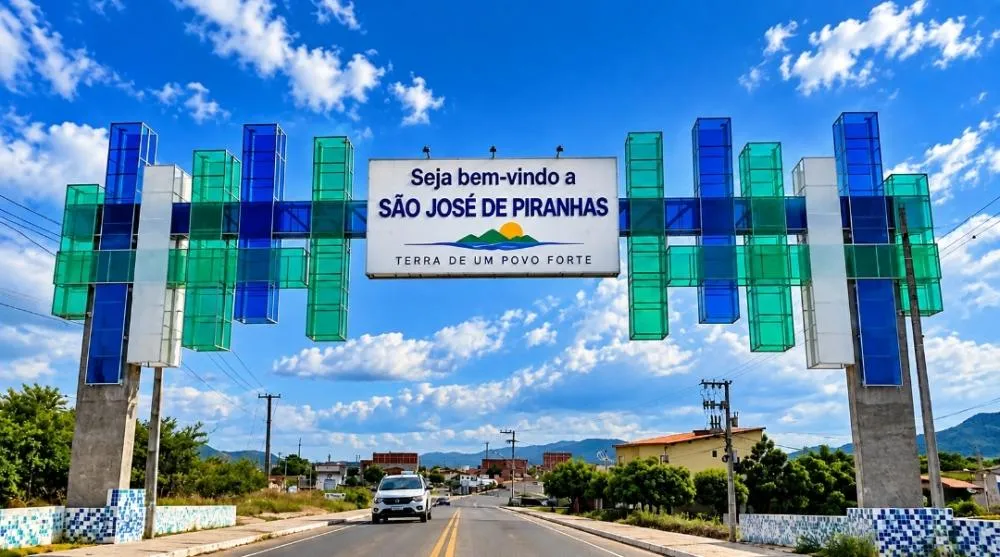
Relatório de análise de defesa do TCE-PB mantém a maior parte dos apontamentos referentes às contas de 2025 da Prefeitura de São José de Piranhas
A Auditoria do Tribunal de Contas do Estado da Paraíba (TCE-PB) manteve 13 dos 16 apontamentos analisados no processo nº 01978/26, referente às contas de 2025 da Prefeitura de São José de Piranhas, administrada pelo prefeito Bal Lins. O relatório de análise de defesa registra questionamentos relacionados principalmente às despesas com pessoal, contribuições previdenciárias, contratações temporárias, remuneração de agentes políticos e repasses ao Legislativo.
Um dos principais pontos destacados pelo Tribunal envolve as despesas com pessoal do Poder Executivo. Conforme o relatório, os gastos chegaram a R$ 56.025.738,21, equivalentes a 54,59% da Receita Corrente Líquida, percentual acima do limite de 54% previsto na Lei de Responsabilidade Fiscal. A defesa apresentou argumentos para questionar parte dos valores considerados no cálculo, mas a Auditoria manteve o apontamento após examinar a documentação apresentada.
Na área previdenciária, o relatório também aponta diferenças milionárias. Segundo a análise, considerando as obrigações patronais estimadas em R$ 6,23 milhões e os valores efetivamente empenhados, permaneceu uma diferença de aproximadamente R$ 1,66 milhão. Em relação aos recolhimentos ao Regime Geral de Previdência Social, a Auditoria apontou diferença de aproximadamente R$ 1,64 milhão entre os valores estimados como devidos e aqueles identificados como recolhidos durante o exercício.
Outro conjunto de questionamentos envolve a estrutura de pessoal do município. O TCE registrou 294 servidores temporários diante de 684 efetivos, correspondendo a 42,98% do quadro efetivo utilizado como referência na análise. O relatório também manteve apontamentos relacionados à contratação temporária de agentes comunitários de saúde e agentes de combate às endemias, além de questões envolvendo o pagamento de profissionais da educação e a execução orçamentária. O déficit de execução orçamentária apontado foi calculado em R$ 2.578.417,35.
O relatório ainda manteve apontamentos referentes à remuneração do prefeito e do vice-prefeito e aos repasses realizados à Câmara Municipal. No caso do prefeito, a Auditoria apontou suposto excesso de R$ 36 mil; para o vice-prefeito, o valor indicado foi de R$ 82,8 mil. Já os repasses ao Legislativo teriam ultrapassado o limite constitucional em R$ 99.330,48, segundo os cálculos apresentados no documento. Também permaneceram questionamentos sobre o registro contábil de R$ 2,28 milhões em emendas parlamentares.
Apesar da manutenção da maior parte dos apontamentos, três ocorrências foram afastadas pela Auditoria após a análise da defesa: a abertura de créditos adicionais por excesso de arrecadação, a suposta incompatibilidade entre disponibilidades financeiras de 2024 e 2025 e o apontamento relacionado à aplicação mínima constitucional em educação. Neste último caso, o relatório registrou aplicação de aproximadamente 27% das receitas consideradas para o cálculo, acima do mínimo de 25%.
Receba nossas notícias por email